
Acceptez le paiement par carte dans votre commerce
L’acceptation des cartes de crédit vous permet d’élargir votre clientèle. Tout ce qu’il faut savoir sur sa mise en place.
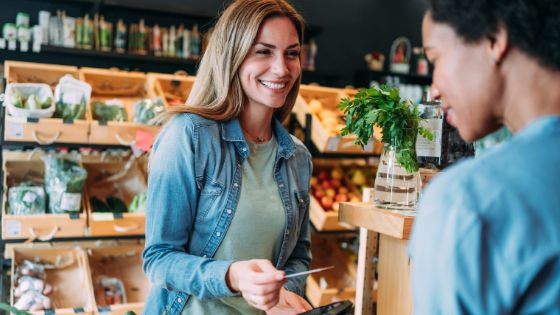

Eine junge Frau bezahlt kontaktlos in einem Geschäft, während frisches Gemüse und natürliche Materialien für Qualität, Nahbarkeit und modernes Unternehmertum stehen. Das Bild veranschaulicht, wie American Express Händlerinnen und Händler beim Einführen von Kreditkartenzahlung begleitet: professionell, vertrauenswürdig und nah am Geschäftsalltag. Es unterstreicht Service, Umsatzchancen und ein hochwertiges Zahlungserlebnis für Kundinnen und Kunden in einem stilvollen, zukunftsorientierten Umfeld.

En bref:
la mise en place du paiement par carte
En tant que commerçante ou commerçant suisse, vous pouvez généralement mettre en place le paiement par carte en quelques jours seulement. Pour cela, vous devez conclure un contrat d’acceptation, choisir un prestataire de services de paiement et activer ou commander un terminal de paiement adapté ou une intégration à votre boutique en ligne.
L’acceptation des cartes courantes, y compris les cartes American Express, élargit la clientèle, réduit les abandons de panier et permet des paiements rapides et sécurisés en magasin et en ligne. Il est essentiel de choisir un acquéreur ou un prestataire de services de paiement (PSP) adapté à votre modèle commercial, un terminal adapté, ainsi qu’un rapprochement transparent des transactions et des versements. Lors du traitement des données de carte, il convient également de respecter les exigences de la norme PCI DSS (Payment Card Industry Data Security Standard).
Le paiement par carte est généralement mis en place en quelques jours
L’acceptation des cartes de crédit dans le commerce, la restauration et l’hôtellerie présente de nombreux avantages. Elle vous permet d’élargir votre clientèle, car un grand nombre de clientes et clients suisses et internationaux préfèrent payer sans espèces. Elle réduit les abandons de panier, tant en ligne que dans les magasins physiques, en particulier lors d’achats spontanés ou en cas de montants élevés.
Le paiement par carte est autorisé immédiatement, ce qui peut réduire le risque de défaut de paiement, présent par exemple lors d’un achat sur facture. Les paiements sans contact accélèrent en outre le passage en caisse et améliorent l’expérience d’achat. Les frais de transaction sont donc souvent compensés par une augmentation du chiffre d’affaires, un meilleur taux de conversion et une image plus professionnelle.
La mise en place du paiement par carte s’effectue généralement en quelques jours: vous signez le contrat d’acceptation avec l’émetteur de la carte, par exemple American Express, et choisissez un prestataire de services de paiement.
Vous commandez ensuite un lecteur de carte ou activez votre terminal existant, que vous intégrez dans votre magasin physique ou votre boutique en ligne. Prévoyez un peu plus de temps en cas de nouveaux terminaux, d’intégrations personnalisées à votre boutique ou de vérifications supplémentaires. Le processus est particulièrement simple et économique grâce à la technologie SoftPOS, qui transforme votre propre smartphone ou tablette en lecteur de carte mobile pour les paiements sans contact – sans aucun matériel supplémentaire.
Contrat d’acceptation: quelles cartes de crédit souhaitez-vous accepter?
Pour la plupart des commerçantes et commerçants, il est judicieux de permettre à leur clientèle de payer avec toutes les cartes courantes afin de rendre le processus de paiement aussi agréable et simple que possible. Cela inclut également les cartes American Express, utilisées notamment par les clientes et clients fortunés, internationaux ou professionnels. Vous réalisez ainsi un chiffre d’affaires qui, sans cela, n’aurait peut-être pas été généré.
Une fois votre choix effectué, signez les contrats d’acceptation correspondants. Avec American Express, par exemple, cela peut se faire facilement en ligne. Il suffit de fournir quelques informations sur votre entreprise et de préciser s’il s’agit d’un commerce de proximité ou d’une vente à distance.
Avantages pour les établissements de restauration en tant que partenaires d’acceptation American Express


Choix du prestataire de services de paiement
Une fois le contrat conclu, vous pourrez utiliser le prestataire de services de paiement de votre choix. Précisez si vous souhaitez accepter les cartes uniquement en magasin, également en ligne ou les deux. Selon le prestataire, l’acquéreur et le prestataire de services de paiement (PSP) se chargent du traitement technique et commercial des paiements par carte en magasin, dans la boutique en ligne ou sur tous les canaux. Le rôle concret assumé par un prestataire dépend du produit et du contrat choisis.
Vous trouverez ci-dessous un aperçu des prestataires recommandés, qui sont également adaptés à l’intégration d’American Express:
Aperçu des prestataires de paiement
Si vous acceptez des paiements directement en magasin, par exemple à la caisse ou sur un appareil mobile, vous avez besoin d’un lecteur de carte provenant d’un prestataire certifié. Voici une sélection des principaux prestataires en Suisse:
- Worldline: www.worldline.com / tél.: +41 848 83 20 20
- Nexi: www.nexi.swiss / tél.: +41 58 220 58 58
- Wallee: www.wallee.com / tél.: +41 44 505 13 60
- Paytec: www.paytec.ch / tél.: +41 52 354 53 00
American Express peut être intégré à tous les PSP (prestataires de services de paiement) courants. Une sélection en Suisse:
- Worldline: www.worldline.com / tél.: +41 848 83 20 20
- Planet: www.weareplanet.com / tél.: +41 41 512 60 44
- Wallee: www.wallee.com / tél.: +41 44 505 13 60
- Nexi: www.nexi.swiss / tél.: +41 58 220 58 58
D’autres prestataires européens sont également envisageables. Nous nous ferons un plaisir d’étudier leur intégration avec vous.
Chez ces prestataires, American Express est déjà inclus – aucun contrat supplémentaire n’est nécessaire. L’ensemble du traitement, de la transaction à la comptabilité, s’effectue directement via le prestataire de paiement concerné:
- Adyen: www.adyen.com
- SumUp: www.sumup.com
- Stripe: www.stripe.com
Pour un traitement simple et transparent, les options suivantes sont à votre disposition:
- myAccount: consultation en ligne des transactions et des versements
- exportation des données: au format Excel, CSV ou PDF
- formats standard: RAF, MRX, GRCCN
Pour les configurations plus complexes, les prestataires tiers suivants vous assistent:
- Abrantix: www.abrantix.com / tél.: +41 43 370 30 30
- Treibauf: www.treibauf.ch / tél.: +41 44 355 50 80

Das Bild zeigt das Logo des Hotels Baur au Lac in klarer schwarzer Schrift auf weissem Grund und verortet den Beitrag unmittelbar in der Welt anspruchsvoller Hotellerie. Im redaktionellen Kontext steht es für die vertrauensvolle Partnerschaft zwischen American Express und exklusiven Akzeptanzpartnern, die Reisenden, Gästen sowie Leserinnen und Lesern reibungslose Kreditkartenakzeptanz, erstklassigen Service und ein stimmiges Premium-Erlebnis bieten. So wird sichtbar, wie Amex gehobene Gastfreundschaft mit smarten Zahlungslösungen verbindet.

Das Tennis Factory-Logo auf weissem Hintergrund steht als klares Signal für Stil, Vertrauen und Premium-Qualität im Netzwerk der American Express Akzeptanzpartner. Als visuelles Element zu redaktionellen Inhalten über die Vorteile für Händler zeigt das Bild, wie eine renommierte Marke American Express als komfortable, sichere und kundenorientierte Zahlungslösung integriert. So vermittelt es Exklusivität, Kaufkraft und die Relevanz starker Partnerschaften für anspruchsvolle Kundinnen und Kunden.

Das schwarze Logo des Restaurants Strozzi's auf weissem Grund steht als klares visuelles Zeichen für hochwertige Gastronomie, verlässliche Kreditkartenakzeptanz und starke Partnerschaften mit American Express. Im redaktionellen Kontext zeigt das Motiv, wie ausgewählte Akzeptanzpartner genussorientierten Kundinnen und Kunden ein stilvolles Restauranterlebnis mit komfortablen Zahlungsoptionen verbinden. So transportiert das Bild Business-Attitüde, Qualität und den Mehrwert einer Marke, die exklusive Erlebnisse alltagstauglich macht.
Lecteurs de cartes: voici les différentes options disponibles
Si vous n’acceptez pas encore les paiements par carte dans votre magasin ou si vous souhaitez vous procurer un nouveau lecteur de carte, il existe désormais de nombreuses options.
Le modèle classique est le terminal fixe, alimenté en permanence par une prise électrique. Il est en grande partie lié à son emplacement et destiné aux commerces où le paiement s’effectue toujours au même endroit, c’est-à-dire chez la plupart des détaillants ou chez des prestataires de services tels que les salons de coiffure.
Les terminaux de paiement mobiles ne sont pas liés à un emplacement fixe; ils peuvent être présentés au client pour effectuer le paiement. Selon le modèle, la connexion à un smartphone ou à une tablette s’effectue via Wi-Fi, réseau mobile ou Bluetooth. Ces appareils se sont notamment imposés auprès du personnel de service dans le secteur de la restauration.
De nombreux prestataires de services de paiement proposent ces terminaux dans le cadre d’un contrat de service moyennant un forfait mensuel. Il est également possible d’acheter l’appareil. Vous pouvez en outre utiliser un smartphone ou une tablette compatible et certifié(e) avec l’application correspondante de l’acquéreur comme terminal de paiement.
Si vous acceptez déjà les cartes de débit, vous disposez généralement d’un terminal de paiement et d’un contrat adapté. Pour que vos clientes et clients puissent également payer avec des cartes de crédit telles qu’American Express, il vous suffit de faire activer cette option dans votre contrat d’acceptation.

Mettre en place le paiement par carte: ce que vous devez encore prendre en compte
Les commerçantes et commerçants qui stockent, traitent ou transmettent des données de cartes de crédit doivent se conformer aux exigences de la norme PCI DSS (Payment Card Industry Data Security Standard). Voici les exigences concrètes de cette norme internationale de sécurité pour les transactions de paiement:
- Le CVV, le CVC, le CID, le code PIN ou toute autre donnée d’authentification sensible ne doivent en aucun cas être conservés après l’autorisation d’un paiement. Dans la mesure du possible, vous ne devez pas enregistrer vous-même les numéros de carte. Si, à titre exceptionnel, un enregistrement s’avère nécessaire, les directives PCI DSS relatives à la protection, à l’accès, au masquage, à la conservation et à l’effacement doivent être respectées.
- Limitez l’accès à la gestion des terminaux, au back-end de la boutique en ligne et au portail du prestataire de services de paiement (PSP) à un nombre restreint de personnes.
- Utilisez des mots de passe forts et uniques, ainsi qu’une authentification multifactorielle.
- Corrigez systématiquement les erreurs qui surviennent dans la boutique en ligne, les plug-ins, les systèmes d’exploitation et les routeurs.
- Ne remplissez que le questionnaire d’auto-évaluation PCI (SAQ) exigé par l’acquéreur; pour les pages de paiement hébergées en externe, le champ d’application est souvent plus restreint.
- En cas de suspicion de compromission des données de la carte, informez immédiatement l’acquéreur ou le PSP et documentez l’incident.
Complétez ou mettez également à jour votre politique de confidentialité. Celle-ci doit expliquer de manière claire et compréhensible comment les données relatives aux commandes et aux paiements sont traitées, pendant combien de temps elles sont conservées, quels prestataires de services de paiement sont utilisés et si les données sont transférées à l’étranger.
Mettre en place le paiement par carte de crédit: les bénéfices dépassent largement les coûts
La mise en place du paiement par carte peut permettre aux commerçantes et commerçants suisses, en l’espace de quelques jours seulement, d’élargir leur clientèle, de réduire le nombre d’abandons de panier et d’accélérer le processus de paiement. En acceptant, dans votre magasin, les cartes American Express en plus des cartes habituelles, vous touchez notamment à une clientèle internationale, professionnelle et à fort pouvoir d’achat.
Selon votre modèle commercial, les paiements en magasin peuvent être traités via un terminal certifié, tandis que ceux de la boutique en ligne peuvent l’être via un prestataire de services de paiement (PSP) ou des fournisseurs de solutions complètes tels qu’Adyen, SumUp et Stripe. Les terminaux existants peuvent généralement continuer à être utilisés, à condition qu’American Express soit expressément autorisé dans le contrat d’acceptation.
Pour garantir une mise en œuvre fluide et sécurisée, il est également essentiel de choisir un prestataire de services de paiement adapté, de mettre en place des processus de facturation transparents et de respecter rigoureusement les exigences PCI DSS et en matière de protection des données.
Questions fréquentes et réponses
Dès que les contrats sont signés, qu’un prestataire de services de paiement a été choisi et que le terminal ou la page de paiement en ligne est activé(e), vous pouvez généralement commencer en quelques jours.
Chez certains prestataires tels que SumUp ou Stripe, American Express est par exemple déjà intégré, tandis que d’autres peuvent exiger un contrat d’acceptation distinct.
Si vous envisagez d’accueillir les titulaires de cartes American Express dans votre établissement, vous pouvez laisser vos coordonnées dans le formulaire de contact destiné aux commerçantes et commerçants; nous vous contacterons dans les plus brefs délais. Vous pouvez également appeler directement le +41 44 659 64 44 (tous les jours de 8h00 à 18h00) pour obtenir des réponses à vos questions dans les meilleurs délais.